9.4. Exclusão do Crédito Tributário
| Site: | Área do Aluno |
| Curso: | Direito Tributário |
| Livro: | 9.4. Exclusão do Crédito Tributário |
| Impresso por: | Usuário visitante |
| Data: | quarta-feira, 21 out. 2026, 12:01 |
9.4. Exclusão do Crédito Tributário
As hipóteses de exclusão do crédito tributário são a anistia e a isenção, conforme determinado pelo art. 175 do CTN. Esta exclusão não dispensa o cumprimento das obrigações acessórias dependentes da obrigação principal cujo crédito seja excluído, ou dela consequente. Isto é, o fato de um contribuinte ser considerado isento de pagamento do Imposto de Renda (obrigação principal) não o desobriga a declará-lo (obrigação acessória). Desta forma, vamos entender estas duas figuras (anistia e isenção)
9.4.1. Anistia
Esta figura consiste no perdão acerca do pagamento do crédito tributário e abrange exclusivamente as infrações cometidas anteriormente à vigência da lei que a concede.
Art. 180. A anistia abrange exclusivamente as infrações cometidas anteriormente à vigência da lei que a concede, não se aplicando:
I - aos atos qualificados em lei como crimes ou contravenções e aos que, mesmo sem essa qualificação, sejam praticados com dolo, fraude ou simulação pelo sujeito passivo ou por terceiro em benefício daquele;
II - salvo disposição em contrário, às infrações resultantes de conluio entre duas ou mais pessoas naturais ou jurídicas.
Importante – A anistia não se aplica
1) Aos atos qualificados em lei como crimes ou contravenções e aos que, mesmo sem essa qualificação, sejam praticados com dolo, fraude ou simulação pelo sujeito passivo ou por terceiro em benefício daquele;
2) Salvo disposição de lei em contrário, às infrações resultantes de conluio entre duas ou mais pessoas naturais ou jurídicas.
A anistia pode ser concedida de forma geral e em caráter limitado.
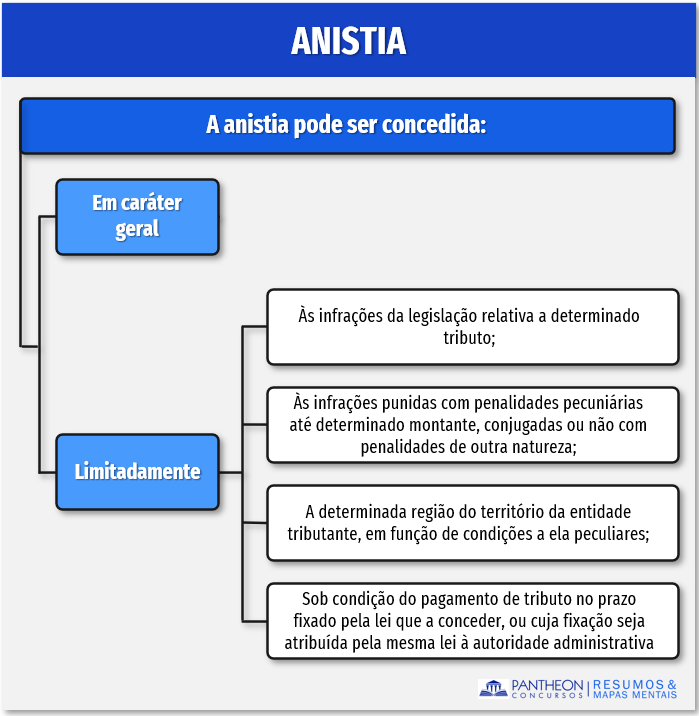
Por fim, de acordo com o CTN, a anistia, quando não concedida em caráter geral (ou seja, a todos de forma irrestrita), é efetivada, em cada caso, por despacho da autoridade administrativa, em requerimento com o qual o interessado faça prova do preenchimento das condições e do cumprimento dos requisitos previstos em lei ou contrato para sua concessão.
9.4.2. Isenção
Temos que ter mente que a isenção é SEMPRE decorrente de lei que especifique as condições e requisitos exigidos para a sua concessão, os tributos a que se aplica e, sendo caso, o prazo de sua duração (pois podemos ter isenções com prazo determinado). Quanto aos tributos que podemos aplicar a figura da isenção, cabe destacar que ela não é aplicável às taxas e contribuições de melhoria nem aos tributos instituídos posteriormente à sua concessão.
Deste texto legal devemos absorver que se a isenção pode ser revogada ou modificada por lei (a qualquer tempo) exceto nos casos em que for concedida de forma específica (atendendo a determinados critérios e condições).
Por fim, da mesma forma que ocorre com a anistia, a isenção, quando não concedida em caráter geral (ou seja, a todos de forma irrestrita), é efetivada, em cada caso, por despacho da autoridade administrativa, em requerimento com o qual o interessado faça prova do preenchimento das condições e do cumprimento dos requisitos previstos em lei ou contrato para sua concessão. Este é o caso das isenções específicas (a quem atenda a determinados critérios e condições).
Como cai na prova?
1 - (FGV – OAB – XXIII Exame / 2017) O Estado E publicou a Lei nº 123, instituindo anistia relativa às infrações cometidas em determinada região de seu território, em função de condições a ela peculiares. Diante desse fato, o contribuinte C apresentou requerimento para a concessão da anistia, comprovando o preenchimento das condições e o cumprimento dos requisitos previstos em lei.
Efetivada a anistia por despacho da autoridade administrativa, verificou-se o descumprimento, por parte do contribuinte, das condições estabelecidas em lei, gerando a revogação da anistia de ofício.
Diante da situação apresentada, assinale a afirmativa correta.
A) A anistia instituída pela Lei nº 123 é inviável, pois a anistia deve abranger todo o território da entidade tributante.
B) Não é possível a revogação da anistia, pois o preenchimento das condições e o cumprimento dos requisitos previstos em lei, por parte do contribuinte, geram direito adquirido.
C) A anistia instituída pela Lei nº 123 é inviável, pois a anistia somente pode ser concedida em caráter geral.
D) É possível a revogação da anistia, pois o despacho da autoridade administrativa efetivando a anistia não gera direito adquirido.
Comentários:
Na forma do art. 182, do CTN, a anistia, quando não concedida em caráter geral, é efetivada, em cada caso, por despacho da autoridade administrativa, em requerimento com a qual o interessado faça prova do preenchimento das condições e do cumprimento dos requisitos previstos em lei para sua concessão. Todavia, aquele despacho não gera direito adquirido, podendo, portanto, a anistia ser revogada conforme conveniência ou oportunidade da autoridade administrativa (art. 182, p. ú., do CTN). Sendo assim, nosso gabarito é: É possível a revogação da anistia, pois o despacho da autoridade administrativa efetivando a anistia não gera direito adquirido.
Gabarito: Letra D
2 - (FGV – OAB – XX Exame / 2016) A pessoa jurídica XX, procurando compreender os métodos de interpretação da legislação tributária a respeito dos casos de extinção, suspensão e exclusão do crédito tributário, consulta você, como advogado.
À luz do Código Tributário Nacional, assinale a alternativa que veicula tema sobre o qual é imperiosa a interpretação literal de norma tributária.
A) Anistia
B) Remissão
C) Prescrição
D) Compensação
Comentários:
Vejamos o que nos ensinam os artigos 111 e 175 do CTN:
Art. 111. Interpreta-se literalmente a legislação tributária que disponha sobre:
I - suspensão ou exclusão do crédito tributário; (...)
Art. 175. Excluem o crédito tributário:
I - a isenção;
II - a anistia.
Desta forma, nosso gabarito é: Anistia
Gabarito: Letra A
3 - (FGV – OAB – XXIV Exame / 2017) O Município X, graças a uma lei municipal publicada no ano de 2014, concedeu isenção de IPTU aos proprietários de imóveis cujas áreas não ultrapassassem 70m². João possui um imóvel nessa condição e procura seus serviços, como advogado(a), para saber se deve pagar a taxa de coleta de resíduos sólidos urbanos, instituída pelo município por meio de lei publicada em junho de 2017, a ser exigida a partir do exercício financeiro seguinte.
Diante desse quadro fático, assinale a afirmativa correta.
A) João não deve pagar a taxa de coleta, uma vez que a isenção do IPTU se aplica a qualquer outro tributo.
B) João não deve pagar a taxa de coleta, porque, sendo a lei instituidora da taxa posterior à lei que concedeu a isenção, por esta é abrangida, ficando João desobrigado do IPTU e da taxa.
C) João deve pagar a taxa de coleta, porque a isenção só é extensiva às contribuições de melhoria instituídas pelo município.
D) João deve pagar a taxa de coleta, porque, salvo disposição de lei em contrário, a isenção não é extensiva às taxas.
Comentários:
Mais uma questão cobrando a literalidade do CTN. Vejamos:
Art. 177. Salvo disposição de lei em contrário, a isenção não é extensiva:
I - às taxas e às contribuições de melhoria;
II - aos tributos instituídos posteriormente à sua concessão
Desta forma, João deve pagar a taxa de coleta, porque, salvo disposição de lei em contrário, a isenção não é extensiva às taxas.
Gabarito: Letra DQuestões comentadas
1 - (FGV – OAB – XXIII Exame / 2017) O Estado E publicou a Lei nº 123, instituindo anistia relativa às infrações cometidas em determinada região de seu território, em função de condições a ela peculiares. Diante desse fato, o contribuinte C apresentou requerimento para a concessão da anistia, comprovando o preenchimento das condições e o cumprimento dos requisitos previstos em lei.
Efetivada a anistia por despacho da autoridade administrativa, verificou-se o descumprimento, por parte do contribuinte, das condições estabelecidas em lei, gerando a revogação da anistia de ofício.
Diante da situação apresentada, assinale a afirmativa correta.
A) A anistia instituída pela Lei nº 123 é inviável, pois a anistia deve abranger todo o território da entidade tributante.
B) Não é possível a revogação da anistia, pois o preenchimento das condições e o cumprimento dos requisitos previstos em lei, por parte do contribuinte, geram direito adquirido.
C) A anistia instituída pela Lei nº 123 é inviável, pois a anistia somente pode ser concedida em caráter geral.
D) É possível a revogação da anistia, pois o despacho da autoridade administrativa efetivando a anistia não gera direito adquirido.
Comentários:
Na forma do art. 182, do CTN, a anistia, quando não concedida em caráter geral, é efetivada, em cada caso, por despacho da autoridade administrativa, em requerimento com a qual o interessado faça prova do preenchimento das condições e do cumprimento dos requisitos previstos em lei para sua concessão. Todavia, aquele despacho não gera direito adquirido, podendo, portanto, a anistia ser revogada conforme conveniência ou oportunidade da autoridade administrativa (art. 182, p. ú., do CTN). Sendo assim, nosso gabarito é: É possível a revogação da anistia, pois o despacho da autoridade administrativa efetivando a anistia não gera direito adquirido.
Gabarito: Letra D
2 - (FGV – OAB – XX Exame / 2016) A pessoa jurídica XX, procurando compreender os métodos de interpretação da legislação tributária a respeito dos casos de extinção, suspensão e exclusão do crédito tributário, consulta você, como advogado.
À luz do Código Tributário Nacional, assinale a alternativa que veicula tema sobre o qual é imperiosa a interpretação literal de norma tributária.
A) Anistia
B) Remissão
C) Prescrição
D) Compensação
Comentários:
Vejamos o que nos ensinam os artigos 111 e 175 do CTN:
Art. 111. Interpreta-se literalmente a legislação tributária que disponha sobre:
I - suspensão ou exclusão do crédito tributário; (...)
Art. 175. Excluem o crédito tributário:
I - a isenção;
II - a anistia.
Desta forma, nosso gabarito é: Anistia
Gabarito: Letra A3 - (FGV – OAB – XXIV Exame / 2017) O Município X, graças a uma lei municipal publicada no ano de 2014, concedeu isenção de IPTU aos proprietários de imóveis cujas áreas não ultrapassassem 70m². João possui um imóvel nessa condição e procura seus serviços, como advogado(a), para saber se deve pagar a taxa de coleta de resíduos sólidos urbanos, instituída pelo município por meio de lei publicada em junho de 2017, a ser exigida a partir do exercício financeiro seguinte.
Diante desse quadro fático, assinale a afirmativa correta.
A) João não deve pagar a taxa de coleta, uma vez que a isenção do IPTU se aplica a qualquer outro tributo.
B) João não deve pagar a taxa de coleta, porque, sendo a lei instituidora da taxa posterior à lei que concedeu a isenção, por esta é abrangida, ficando João desobrigado do IPTU e da taxa.
C) João deve pagar a taxa de coleta, porque a isenção só é extensiva às contribuições de melhoria instituídas pelo município.
D) João deve pagar a taxa de coleta, porque, salvo disposição de lei em contrário, a isenção não é extensiva às taxas.
Comentários:
Mais uma questão cobrando a literalidade do CTN. Vejamos:
Art. 177. Salvo disposição de lei em contrário, a isenção não é extensiva:
I - às taxas e às contribuições de melhoria;
II - aos tributos instituídos posteriormente à sua concessão
Desta forma, João deve pagar a taxa de coleta, porque, salvo disposição de lei em contrário, a isenção não é extensiva às taxas.
Gabarito: Letra D